
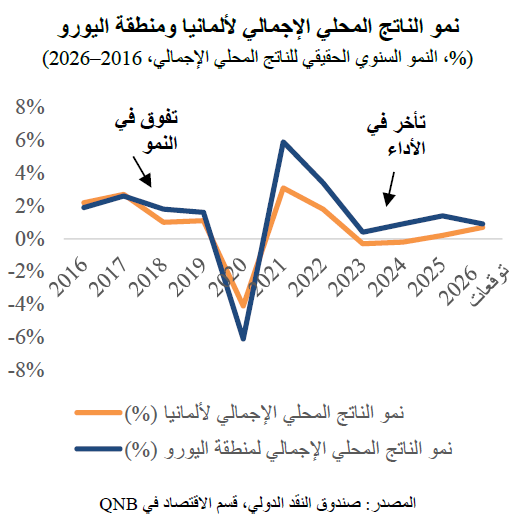
بعد أن كانت ألمانيا قوة دافعة رئيسية للأداء الاقتصادي في منطقة اليورو، أصبحت اليوم من اقتصاداتها المتأخرة. فقد انكمش الناتج الحقيقي لألمانيا في عام 2023، قبل أن يشهد ركوداً في عام 2024 ويسجل نمواً طفيفاً بنسبة 0.2% في عام 2025، حتى في الوقت الذي نمت فيه اقتصادات منطقة اليورو ككل بوتيرة أقوى. وفي عام 2026، عادت ألمانيا إلى تحقيق نمو إيجابي متواضع، إذ ارتفع الناتج المحلي الإجمالي بنسبة 0.4% على أساس ربع سنوي في الربع الأول وبنسبة معدلة بلغت 0.3% في الربع الثاني، لترتفع وتيرة النمو السنوي إلى 1.0% في الربع الثاني. ومع ذلك، خفضت وزارة الاقتصاد الألمانية توقعاتها للنمو لعام 2026 بأكمله إلى 0.5%، مشيرةً إلى ارتفاع أسعار الطاقة الناجم عن حرب إيران باعتباره أحد العوامل المعاكسة المهمة. ويكمن جوهر هذا الأداء الضعيف الذي استمر لمدة طويلة في القاعدة الصناعية لألمانيا، أي في قطاع التصنيع وقطاع "ميتلشتاند" الموجه نحو التصدير، وهما القطاعان اللذان طالما شكلا ملامح نموذجها الاقتصادي. ويُقصد بقطاع "ميتلشتاند" الشبكة الكثيفة من الشركات الصغيرة والمتوسطة، وغالباً العائلية، التي تُعتبر العمود الفقري للتوظيف والصادرات في ألمانيا.
إن فهم الصعوبات التي تواجهها ألمانيا يكتسب أهمية بالنسبة للقارة الأوروبية بأسرها، نظراً لثقل البلاد الاقتصادي وروابطها العميقة بسلاسل الإمداد مع جيرانها. وقد بلغت القيمة المضافة في قطاع التصنيع ذروتها منذ عام 2017، وأصبح الإنتاج الصناعي الكلي حالياً أقل بنحو 15% من أعلى مستوى سابق له. ويمثل ذلك تراجعاً امتد عبر معظم العقد الماضي، وليس مجرد عام صعب واحد. ويقدر صندوق النقد الدولي أن قطاعي التصنيع والبناء شكلا الجزء الأكبر من فجوة النمو في ألمانيا مقارنة بمنطقة اليورو، وأن جانباً كبيراً من هذا التراجع يعكس ضعفاً مستمراً في الأداء والنمو، وليس عوامل دورية مؤقتة. وبما أن الصناعة لا تزال تمثل نحو خمس الناتج الألماني، وهي حصة أكبر بكثير مما هي عليه في فرنسا أو الولايات المتحدة، فإن هذا الضعف يؤثر على الاقتصاد بأكمله، من الاستثمار إلى التوظيف. في هذا المقال، نناقش ثلاثة أبعاد لضعف أداء الاقتصاد الألماني، وهي: الركود الصناعي في صميم الاقتصاد، وضغوط التنافسية التي تؤثر على شركات "ميتلشتاند"، والرياح المعاكسة الناتجة عن تكاليف الطاقة في المدى القصير.
أولاً، كان ضعف أداء ألمانيا، قبل كل شيء، ضعفاً صناعياً، في ظل رياح هيكلية معاكسة أعمق تقيد النمو. فقد أدت سنوات من نقص الاستثمار إلى بنية تحتية متقادمة وتأخر مستمر في الرقمنة، في حين يضغط تراجع عدد السكان في سن العمل، والنقص المزمن في العمالة الماهرة، والبيروقراطية المفرطة، على النمو المحتمل. كما دفعت تكاليف وحدة العمل المرتفعة نسبياً بعض الشركات إلى تحويل الاستثمارات الجديدة إلى الخارج. وفي ظل هذه الخلفية، أقرت الحكومة حزمة توسع مالي كبيرة، تتضمن تمويلاً ضخماً لمشروعات البنية التحتية وزيادة الإنفاق الدفاعي الممول عبر إصلاح سقف الدين المنصوص عليه دستورياً. ومن المتوقع أن يدعم ذلك الطلب ويعززه اعتباراً من عام 2026 فصاعداً، إلا أن أثره سيعتمد على دقة التنفيذ وما إذا كان سيقترن بالإصلاحات الهيكلية اللازمة لاستعادة القدرة التنافسية.
ثانياً، يجد قطاع "ميتلشتاند" العريق نفسه عالقاً في ضغوط تنافسية متزايدة. فعلى مدى العقدين الماضيين، تحولت الصين من سوق تصديرية حيوية إلى منافس قوي، إذ أزاحت الآلات والمركبات الألمانية من الأسواق الخارجية ومن داخل السوق الصينية نفسها. وبالنظر إلى أن صادرات السلع الألمانية تعتمد على الصين أكثر من صادرات فرنسا أو إيطاليا، فإن هذه الضغوط تؤثر بدرجة أكبر على قطاع "ميتلشتاند" الموجه نحو التصدير. ويبدو حجم هذا التحول لافتاً، فقد انخفضت الصادرات الألمانية إلى الصين بأكثر من 12% على أساس سنوي في النصف الأول من عام 2026، لتتراجع الصين إلى المرتبة التاسعة فقط بين أكبر الأسواق المستقبلة للسلع الألمانية، وهي مرتبة لم يكن من الممكن تصورها قبل خمس سنوات فقط عندما كانت الصين تحتل المركز الثاني. حالياً، يرى أكثر من ثلاثة أرباع شركات الهندسة الميكانيكية الألمانية أن الصين تشكل أكبر تهديد استراتيجي لها. ومن خلال مبادرة "عشرة آلاف شركة عملاقة صغيرة"، قدمت بكين دعماً موجهاً لبناء شركات متخصصة صُممت خصيصاً لإزاحة الشركات الألمانية الخفية ذات الريادة السوقية. وتؤتي هذه الاستراتيجية ثمارها، إذ يشير اقتصاديون إلى أن "الصين التهمت بالفعل جزءاً كبيراً من حصة الصناعة الألمانية، وهي تستعد الآن للانقضاض على ما تبقّى منها".
ثالثاً، يبرز التأثير قصير ومتوسط الأجل لأسعار الطاقة وانعكاسه على القدرة التنافسية للقطاع الصناعي الألماني. فأسعار الكهرباء للقطاع الصناعي في ألمانيا تقارب ضعف مستوياتها في الولايات المتحدة، وهي نتيجة مستمرة لفقدان الغاز الرخيص عبر خطوط الأنابيب. ويمثل ذلك عبئاً خاصاً على الصناعات كثيفة الاستهلاك للطاقة التي ترتكز عليها العديد من سلاسل الإمداد الصناعية. ورغم تراجع أسعار الغاز والكهرباء بالجملة في ألمانيا عن مستويات الذروة خلال الأزمة، فإنها لا تزال أعلى بكثير من مستويات ما قبل عام 2022 ومن الأسعار التي يدفعها العديد من المنافسين الدوليين. ونتيجة لذلك، لا تزال الشركات الصناعية الألمانية تمر بمرحلة تأقلم صعبة، في ظل استثمارها في كفاءة الطاقة وتكيفها مع بيئة طاقة أكثر تكلفة. وقد فاقم الصراع الأمريكي الإيراني هذا الضعف بدرجة أكبر، إذ ارتفعت أسعار الطاقة في ألمانيا بنسبة 7.2% على أساس سنوي في مارس 2026، وهو أول ارتفاع منذ ديسمبر 2023، ما دفع الحكومة إلى خفض توقعاتها للنمو في عام 2026 إلى النصف لتصل إلى 0.5%. وانخفض مؤشر انتقال الطاقة، وهو مقياس لتأثير تحول الطاقة على القدرة التنافسية تنشره غرفة التجارة الألمانية، إلى 11.5- في عام 2026، وهو أدنى مستوى له منذ عام 2023، مع قيام عدد متزايد من الشركات بتأجيل خطط الاستثمار أو دراسة نقل الإنتاج إلى الخارج.
بشكل عام، فإن تراجع الأداء الاقتصادي لألمانيا يعود بشكل جذري إلى الضغوط المتزايدة التي يتعرض لها نموذجها الصناعي القائم على التصدير، والذي خدم البلاد بكفاءة على مدى عقود. وتدعم الأدلة الرأي القائل إن قطاع التصنيع وقطاع "ميتلشتاند" يقعان في صميم المشكلة، إذ يتعرضان لضغوط ناجمة عن ارتفاع تكاليف الطاقة، واشتداد المنافسة من الصين، والجمود الهيكلي المحلي. وستساعد قدرة أكبر اقتصاد في أوروبا على إعادة ابتكار نموذجه، كما بدأت تفعل دول أخرى مثل إسبانيا في منطقة اليورو، في رسم آفاق القارة خلال السنوات المقبلة. غير أن ذلك سيتطلب من ألمانيا تحديث بنيتها التحتية، والخضوع لإصلاحات هيكلية مؤلمة لتخفيف الأعباء الإدارية، وتكييف قاعدتها الصناعية مع اقتصاد عالمي متغير.
يمكنك أيضاً تنزيل نسخة PDF من التقرير عربي و English